Todas as Notícias
Todas as Notícias
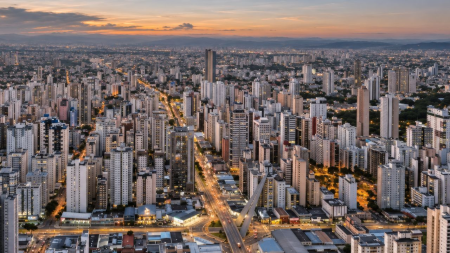
Como Goiânia mudou de escala no mercado imobiliário vertical
Marcos Henrique Santos conta como a capital chegou ao terceiro maior mercado imobiliário vertical do Brasil
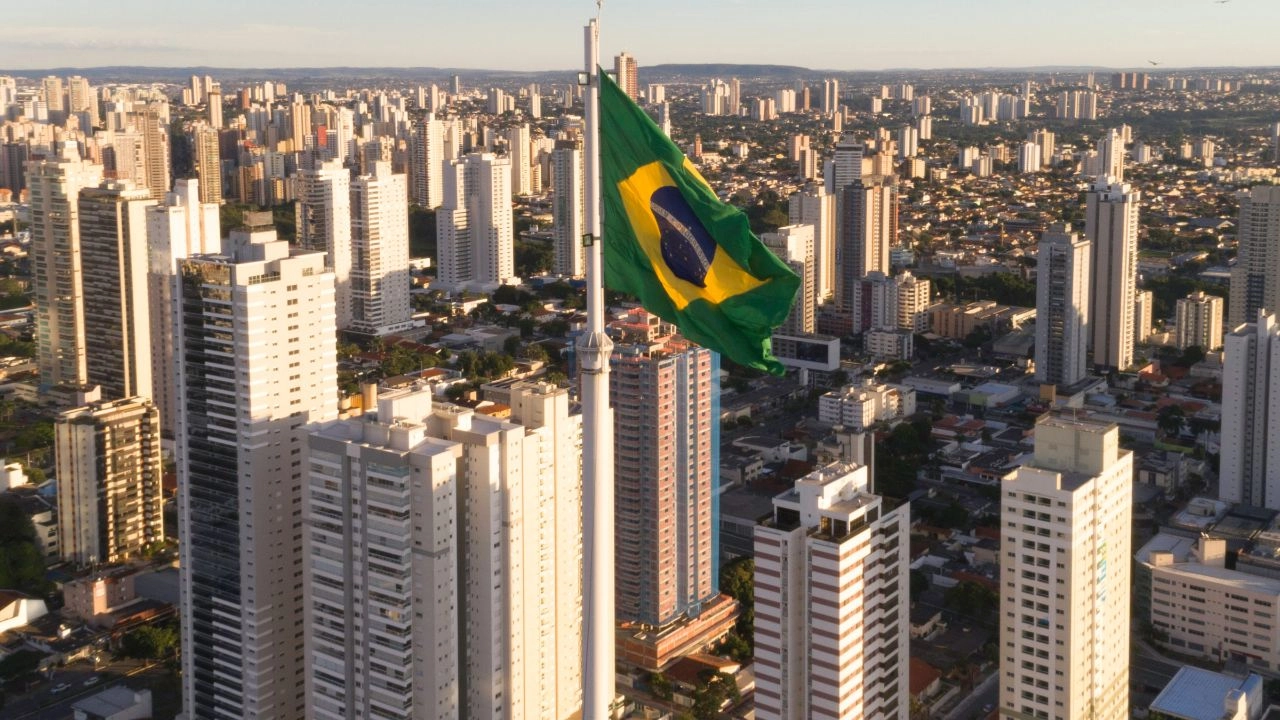
O terceiro lugar no ranking nacional não é um fato isolado. É o resultado de uma transformação demográfica, econômica e urbana que mudou a escala do mercado imobiliário goianiense.
Durante muito tempo, falar do mercado imobiliário brasileiro significava olhar primeiro para São Paulo e Rio de Janeiro e, depois, para algumas das maiores capitais do país.
Goiânia mudou essa lógica.
Pelo terceiro ano consecutivo, a capital goiana aparece como o terceiro maior mercado imobiliário vertical do Brasil, atrás apenas de São Paulo e Rio de Janeiro, segundo levantamentos da Ademi-GO realizados pela Brain Inteligência Estratégica.
O dado chama atenção por um motivo simples: Goiânia tem pouco mais de 1,5 milhão de habitantes.
Então, como uma cidade deste porte passou a vender imóveis em uma escala superior à de metrópoles significativamente maiores?
A resposta não está em um único fator. E talvez seja exatamente isso que torne o fenômeno tão relevante.
Goiânia ficou maior do que suas fronteiras
O primeiro erro é analisar Goiânia apenas pela população dentro dos limites do município.
Entre os Censos de 2010 e 2022, a população brasileira cresceu aproximadamente 6,5%. Goiânia avançou cerca de 10,4%.
Mas sua concentração urbana cresceu ainda mais: aproximadamente 19,4%, chegando a quase 2,5 milhões de habitantes.
O crescimento dos municípios do entorno deixa essa transformação ainda mais evidente. Senador Canedo cresceu mais de 80% entre os dois censos. Goianira mais de 100%.
Na prática, Goiânia deixou de funcionar apenas como uma capital de 1,5 milhão de habitantes e passou a ser o centro de uma economia urbana metropolitana muito maior.
E existe outro componente importante nessa conta: Goiás se tornou um forte polo de atração populacional.
Entre 2017 e 2022, o estado registrou saldo migratório positivo próximo de 187 mil pessoas, o segundo maior do país em números absolutos.
Mais gente chegando significa novos consumidores, novos profissionais, novos empresários e, inevitavelmente, novas necessidades de moradia.
Mais pessoas não contam toda a história
Há uma transformação ainda mais silenciosa acontecendo dentro dos próprios domicílios.
As famílias estão menores. Cresce o número de pessoas morando sozinhas, de casais sem filhos e de novas configurações familiares.
Isso muda completamente a matemática do mercado imobiliário.
Uma população pode crescer 10%, enquanto a necessidade de novos domicílios cresce muito mais.
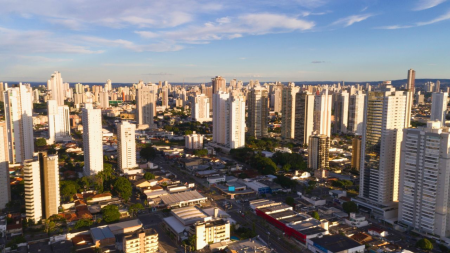
Ao mesmo tempo, Goiânia se verticalizou.
A participação dos moradores vivendo em apartamentos passou de aproximadamente 15% em 2010 para mais de 24% em 2022.
Não estamos falando apenas de crescimento populacional.
Estamos falando de uma mudança na forma de morar.
A economia também ajuda a explicar
Demografia sem renda não sustenta mercado imobiliário por muito tempo.
Goiás alcançou PIB de aproximadamente R$ 337 bilhões em 2023 e vem se consolidando entre as maiores economias estaduais do país. Em 2025, o rendimento domiciliar per capita do estado ficou acima da média brasileira.
Mas existe uma característica particularmente importante em Goiânia.
A cidade funciona como centro de serviços, saúde, educação, comércio, consumo e investimentos de uma riqueza que não é produzida apenas dentro de seus limites.
Uma parcela relevante da atividade econômica goiana está espalhada pelo interior, especialmente ligada ao agronegócio, à agroindústria e a outras cadeias empresariais.
Parte desse patrimônio encontra na capital um destino natural.
Goiânia concentra serviços. E também concentra investimento.
O imóvel está no centro dessa dinâmica.
Então os números começaram a mudar de escala
Por volta de 2019, Goiânia comercializava aproximadamente 6 mil unidades residenciais por ano, segundo a Brain.
A partir de 2022, o mercado passou a operar próximo ou acima das 10 mil unidades anuais.
Em 2023, a cidade entrou definitivamente no primeiro pelotão nacional. Foram aproximadamente R$ 5,7 bilhões em vendas residenciais, e Goiânia alcançou a terceira posição no ranking.
Mas foi em 2024 que a transformação ficou impossível de ignorar.
Foram 11.797 apartamentos comercializados — recorde da série histórica da Ademi-GO — e R$ 7,7 bilhões em vendas residenciais. Em relação ao ano anterior, o número de unidades vendidas cresceu 29%.
Incluindo outras tipologias de incorporação, o mercado movimentou aproximadamente R$ 8,25 bilhões.
E há um dado ainda mais interessante.
No mesmo ano, foram lançadas 11.419 unidades residenciais.
Ou seja: Goiânia vendeu mais apartamentos do que lançou.
Mesmo diante de um volume recorde de novos produtos, o estoque disponível não disparou. Pelo contrário, apresentou redução.
Essa talvez seja uma das evidências mais fortes de que não se tratava simplesmente de excesso de oferta.
Havia demanda para absorvê-la.
2025 colocou essa tese à prova
Depois de um ano excepcional como 2024, seria natural imaginar uma forte correção.
Ela não aconteceu.
Em 2025, mesmo diante de juros elevados e de um ambiente mais desafiador para o crédito imobiliário, Goiânia movimentou aproximadamente R$ 8,1 bilhões em vendas.
Praticamente repetiu o recorde do ano anterior.
Essa sequência é importante:
- 2023 foi a inflexão.
- 2024 foi a aceleração.
- 2025 foi a consolidação.
É isso que separa um pico conjuntural de uma transformação estrutural.
E 2026 começa mostrando que o movimento continua
Talvez essa seja a informação mais importante para quem ainda poderia interpretar os números anteriores como um ciclo já encerrado.
Os primeiros dados oficiais de 2026 apontam na direção contrária.
No primeiro trimestre de 2026, Goiânia comercializou 2.882 imóveis, crescimento de 12,7% em relação ao mesmo período de 2025. No Brasil, o avanço das vendas foi de apenas 4,1%.
Ou seja, naquele período, Goiânia cresceu aproximadamente três vezes mais que a média nacional.
A oferta também continuou avançando. Foram 2.924 unidades lançadas no trimestre, aumento de 15,8% sobre as 2.525 unidades do mesmo período do ano anterior.
E os preços continuaram respondendo.
O metro quadrado médio chegou a R$ 10.914, alta de 3,6%. Nos quatro bairros de maior demanda — Marista, Bueno, Oeste e Jardim Goiás — a média atingiu R$ 12.881/m². No Marista, chegou a R$ 13.462/m².
Há ainda espaço para crescer.
Somente 26% das vendas realizadas em Goiânia no primeiro trimestre estavam enquadradas no Minha Casa, Minha Vida, contra 49% no mercado nacional. A diferença indica um potencial ainda pouco explorado no segmento econômico local.
E a construção civil já devolve parte dessa expansão à economia: 11% dos novos postos de trabalho criados em Goiânia no primeiro trimestre de 2026 vieram da cadeia da construção civil.
O mercado imobiliário deixou, portanto, de ser apenas consequência do crescimento da cidade.
Ele também passou a ser um dos seus motores.
O produto também mudou
O crescimento não ocorreu apenas porque Goiânia passou a construir mais do mesmo.
A indústria imobiliária ampliou seu mercado consumidor.
Compactos cresceram de forma expressiva. Em 2024, apartamentos de até 50 m² responderam por aproximadamente 4,3 mil vendas.
O Minha Casa, Minha Vida ganhou espaço.
Ao mesmo tempo, continuaram avançando produtos familiares, empreendimentos de alto padrão e projetos voltados para investidores.
Goiânia passou a conversar simultaneamente com públicos muito diferentes.
A incorporação deixou de depender de uma única tipologia e ampliou as ocasiões de compra: morar, investir, gerar renda, reduzir área, adquirir o primeiro imóvel ou simplesmente preservar patrimônio.
Isso também ajuda a explicar por que o mercado ganhou profundidade.
Goiânia não se tornou o terceiro maior mercado imobiliário vertical do país simplesmente porque lançou muitos apartamentos.
Ela lançou porque havia mercado. Vendeu porque havia demanda. E continuou crescendo porque a transformação da cidade é maior do que um ciclo imobiliário.
Talvez o terceiro lugar seja apenas a consequência mais visível.
O dado realmente relevante é outro:
- Goiânia mudou de escala.
E, quando uma cidade muda de escala demográfica, econômica e urbana, o mercado imobiliário não apenas acompanha essa transformação.
Ele é um dos primeiros lugares onde ela se torna visível.
Acompanhe as últimas notícias do Mercado