Todas as Notícias
Todas as Notícias
Após eleição, Itaú eleva juro imobiliário para 12,95%
Banco aumentou os juros de 11,99% para 12,95% ao ano, mais TR; em setembro, taxa mínima era menor
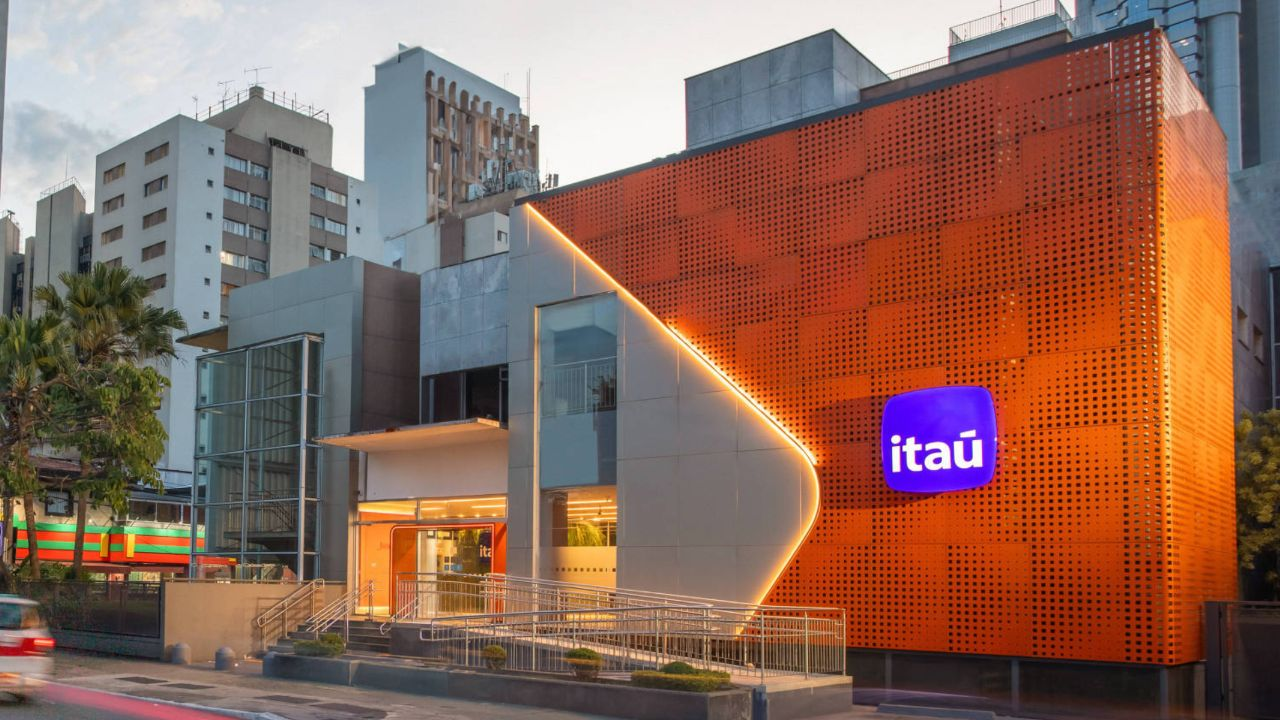
O Itaú Unibanco elevou a taxa mínima de juros do financiamento imobiliário de 11,99% para 12,95% ao ano, acrescida da Taxa Referencial (TR). Em setembro, o banco oferecia crédito a partir de 11,99% ao ano. O novo percentual, já em vigor nesta quinta-feira (29), representa um aumento de 0,96 ponto percentual.
O reajuste ocorre dias depois de o Bradesco também elevar os juros do crédito imobiliário. Segundo o Itaú, a mudança reflete as oscilações recentes nas curvas de juros futuros, que aumentaram o custo de captação de recursos no mercado. As taxas efetivas variam conforme o perfil e o relacionamento de cada cliente com o banco.
Para Telmo de Paula, sócio-fundador da Sempre Crédito Imobiliário, o aumento pode tornar o acesso ao crédito mais seletivo e exigir maior capacidade financeira dos compradores. “Com prestações mais altas, parte dos interessados pode não se enquadrar nos limites de renda exigidos pelas instituições financeiras”, diz.
Apesar disso, o especialista não acredita que o reajuste, isoladamente, seja suficiente para interromper as vendas em Goiás. Goiânia registrou 7.219 unidades residenciais vendidas no primeiro semestre de 2026, crescimento de 42% em relação ao mesmo período de 2025, segundo levantamento da Ademi-GO.
“Não acredito que o aumento dos juros, isoladamente, seja suficiente para interromper a dinâmica do mercado goiano”, afirma Telmo. Na avaliação dele, os efeitos podem aparecer em prazos maiores para a tomada de decisão e na busca por imóveis mais compatíveis com a renda dos compradores.
Diferença nas taxas aumenta custo do financiamento
A alta dos juros também interfere no custo total da compra. Em uma simulação apresentada pelo especialista, um financiamento de R$ 300 mil, com prazo de 360 meses e amortização pelo Sistema de Amortização Constante (SAC), teria um acréscimo estimado de R$ 240 na primeira prestação com a mudança da taxa de 11,99% para 12,95% ao ano. Ao longo do contrato, a diferença representaria cerca de R$ 43 mil em juros nominais acumulados, antes dos demais encargos.
O cálculo é ilustrativo e não representa uma proposta oficial de financiamento. O valor final depende das condições contratadas, dos seguros e de outras despesas da operação. “É necessário avaliar o Custo Efetivo Total (CET), os seguros, a evolução das prestações e o impacto do compromisso financeiro sobre a renda familiar”, recomenda Telmo.
Compradores podem rever planos
Com o crédito mais caro, alguns compradores podem adiar a aquisição, enquanto outros devem buscar imóveis de menor valor, negociar descontos ou aumentar a entrada com recursos próprios. Também há alternativas como o consórcio imobiliário e o crédito com garantia de imóvel (home equity), mas a viabilidade depende dos objetivos e das condições financeiras de cada pessoa.
“Nem sempre a melhor solução é desistir da compra ou simplesmente escolher um imóvel mais barato. Muitas vezes, o caminho está em comparar bancos, avaliar diferentes modalidades de crédito e estruturar a operação de acordo com a realidade de cada cliente”, afirma o especialista.
Médio padrão pode sentir mais os efeitos
O impacto dos reajustes varia conforme o segmento. Nos imóveis econômicos, os efeitos dependem das condições de cada programa habitacional, incluindo subsídios e taxas específicas. Ainda assim, famílias com renda mais restrita podem sentir o aumento das prestações.
No médio padrão, o efeito pode ser mais significativo, segundo Telmo, porque muitos compradores dependem de financiamentos elevados e já estão próximos do limite de renda exigido pelos bancos. Nesse caso, a alta pode levar à busca por unidades menores ou exigir uma entrada maior.
No alto padrão, o impacto tende a variar de acordo com a disponibilidade de recursos próprios. Compradores que dependem menos de financiamento podem sentir menos os efeitos imediatos, enquanto aqueles que recorrem ao crédito para preservar liquidez também precisam considerar o custo adicional.
Para Telmo, os próximos meses exigirão atenção às condições oferecidas pelos bancos e à validade das propostas já aprovadas. “A evolução das taxas, o custo de captação das instituições e a capacidade de pagamento das famílias devem influenciar as negociações no mercado imobiliário”, ressalta
Acompanhe as últimas notícias do Mercado